
110 тысяч теңге вместо 85: как повышение МЗП повлияет на зарплаты и пособия в Казахстане
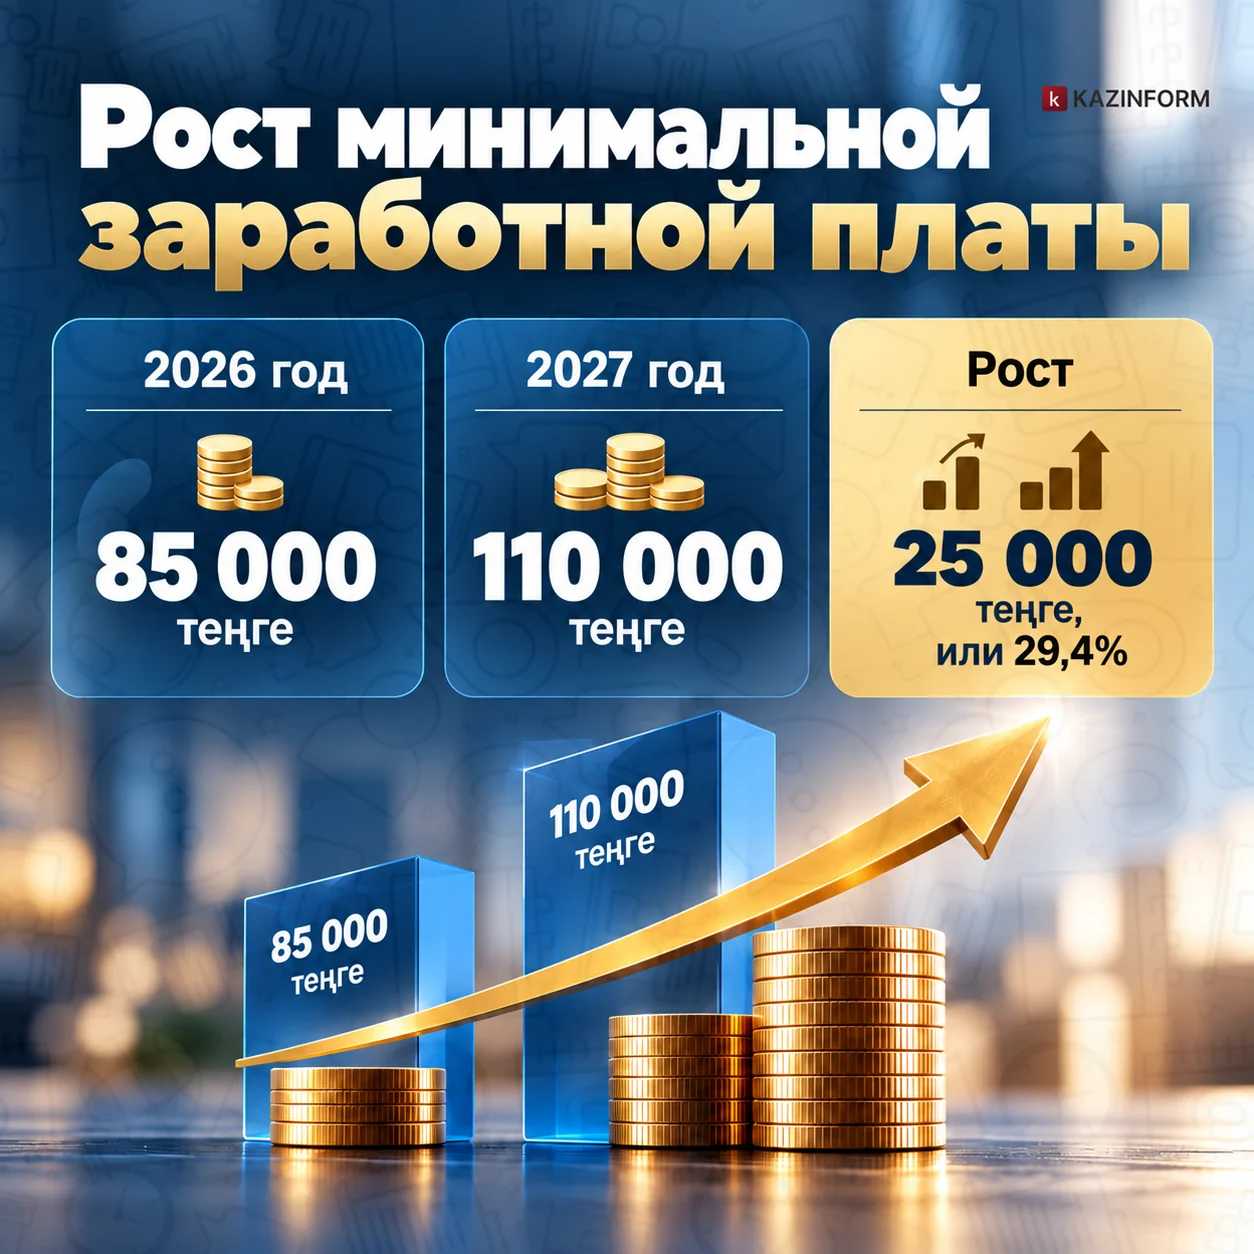
Как было отмечено в Послании Президента, с 1 января 2027 года минимальная заработная плата вырастет с 85 тысяч до 110 тысяч теңге. Таким образом, минимальный оклад увеличится на 25 тысяч теңге, или на 29,4%. Это изменение повысит доходы низкооплачиваемых работников и увеличит расходы работодателей на оплату труда. В то же время изменится и ряд предельных размеров социальных выплат, передает Kazinform.

Сколько дополнительных денег получат низкооплачиваемые работники
Сейчас минимальная заработная плата составляет 85 тысяч теңге. Если в 2027 году она достигнет 110 тысяч теңге, начисленная заработная плата работника, получающего минимальный оклад, вырастет на 300 тысяч теңге в год.
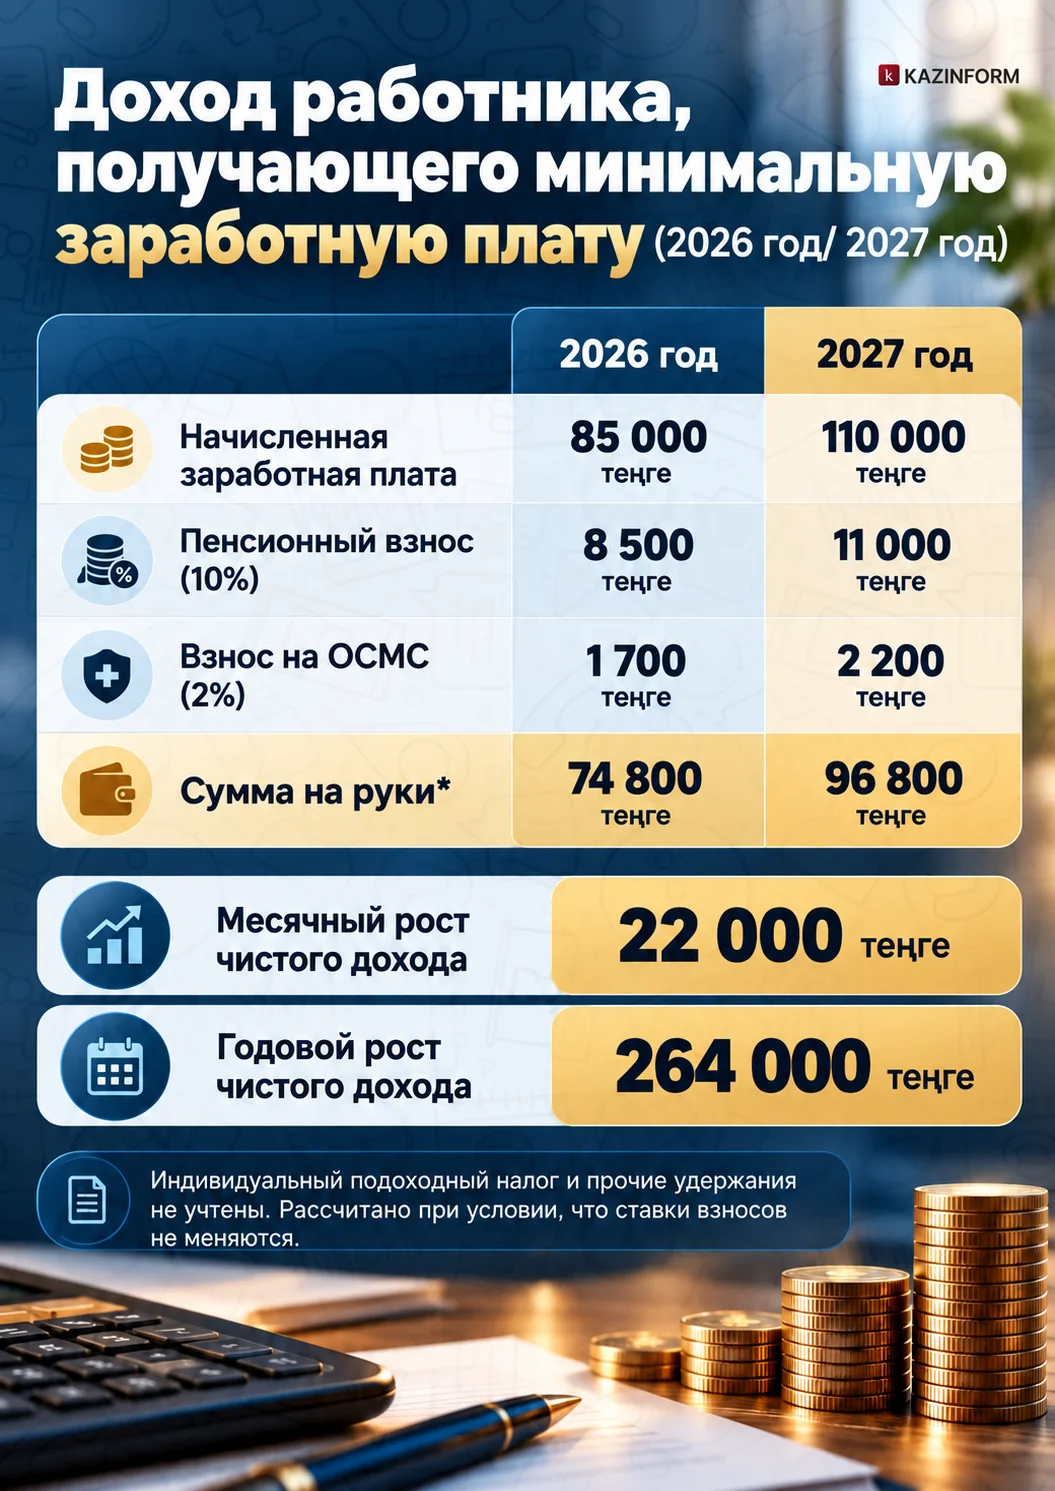
Однако 25 тысяч теңге не будут выдаваться работнику на руки в полном объеме. Из начисленной заработной платы удерживаются обязательный пенсионный взнос и взнос на медицинское страхование. При сохранении действующего 10% обязательного пенсионного взноса и 2% взноса на медицинское страхование чистый доход работника, получающего минимальную заработную плату, вырастет на 22 тысячи теңге в месяц и на 264 тысячи теңге в год. Этот расчет сделан при условии, что в 2027 году ставки обязательных взносов и соответствующий порядок удержания индивидуального подоходного налога не изменятся.
У скольких казахстанцев вырастет заработная плата
Президент страны заявил, что повышение минимальной заработной платы затронет доходы 1,8 млн человек, в том числе более 370 тысяч работников бюджетной сферы.
Согласно пункту 2 статьи 103 Трудового кодекса, месячная заработная плата работника, отработавшего полностью норму рабочего времени и выполнившего трудовые обязанности, не должна быть ниже установленного законом минимального размера. А по статье 104 в размер минимальной заработной платы не входят доплаты, надбавки, компенсационные и стимулирующие выплаты (премии).
Значит, после вступления нового размера в силу базовая заработная плата работников, работающих на полную ставку и подпадающих под требование о минимальной заработной плате, не должна быть ниже 110 тысяч теңге.
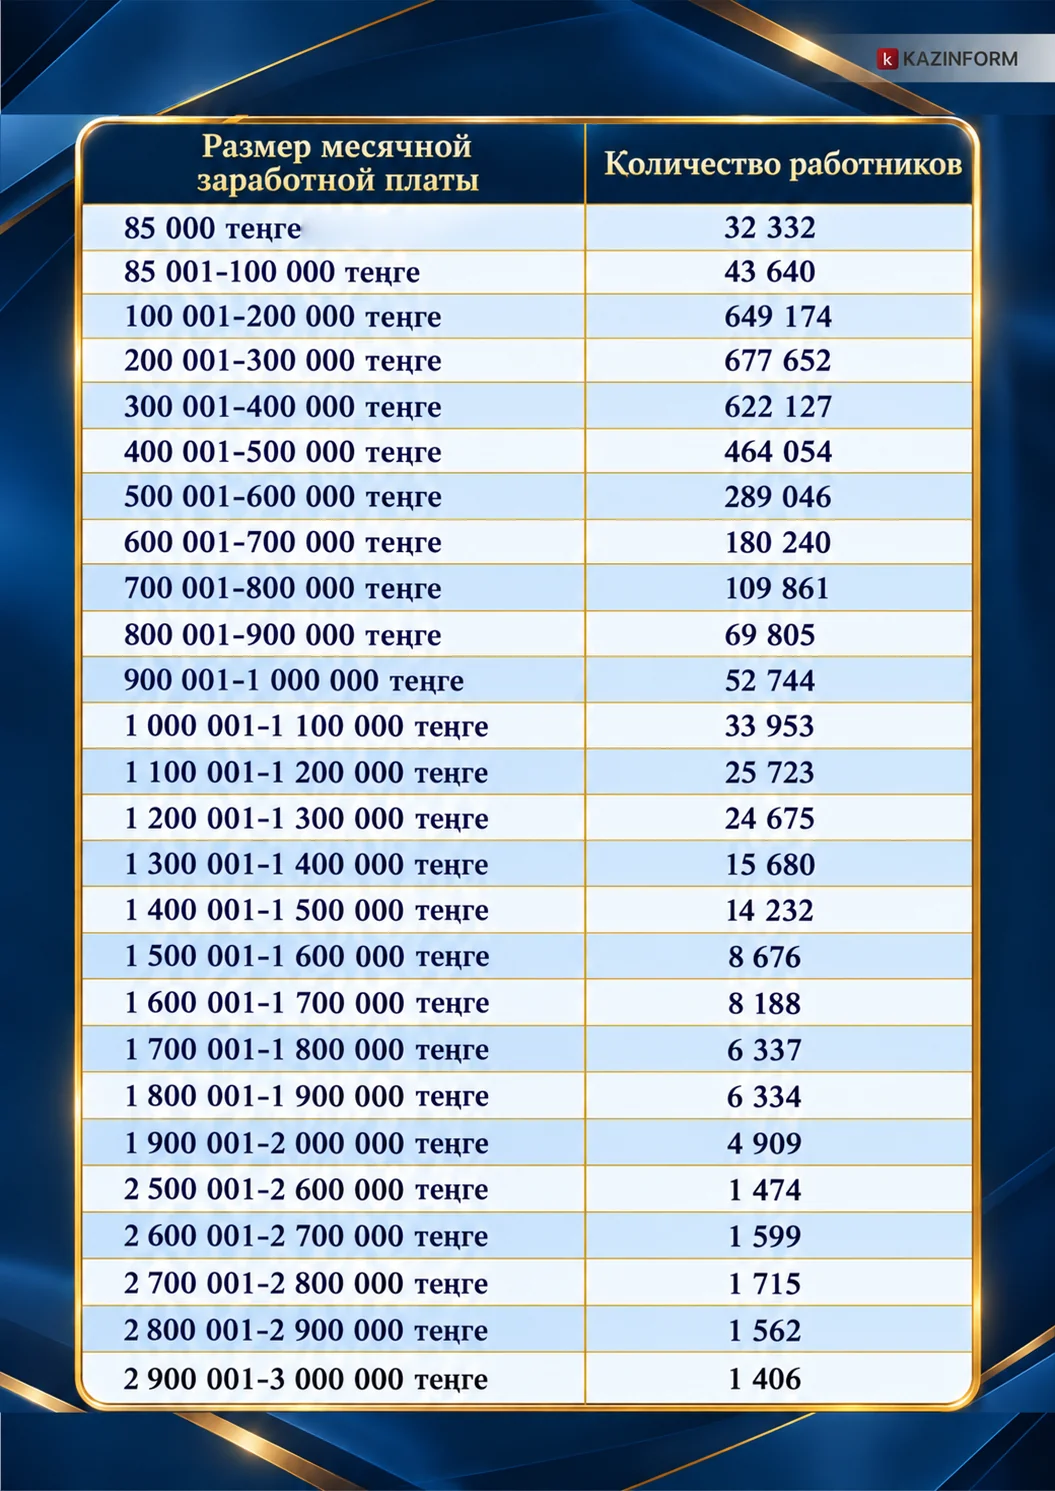
В исследовании Бюро национальной статистики по распределению заработной платы за 2025 год охвачено 3 378 668 работников. Из них у 32 332 человек оклад не превышал 85 тысяч теңге, у 43 640 работников заработная плата не превышала 100 тысяч теңге. Еще 649 174 человека получали оплату труда в диапазоне от 100 до 200 тысяч теңге.
В исследование Бюро национальной статистики по размеру заработной платы за 2025 год вошли 3 378 668 работников. При этом у 75 972 из них оклад не превышал 100 тысяч теңге. А получающие заработную плату в интервале 100-110 тысяч теңге отдельно не выделены.
Как изменятся расходы работодателей
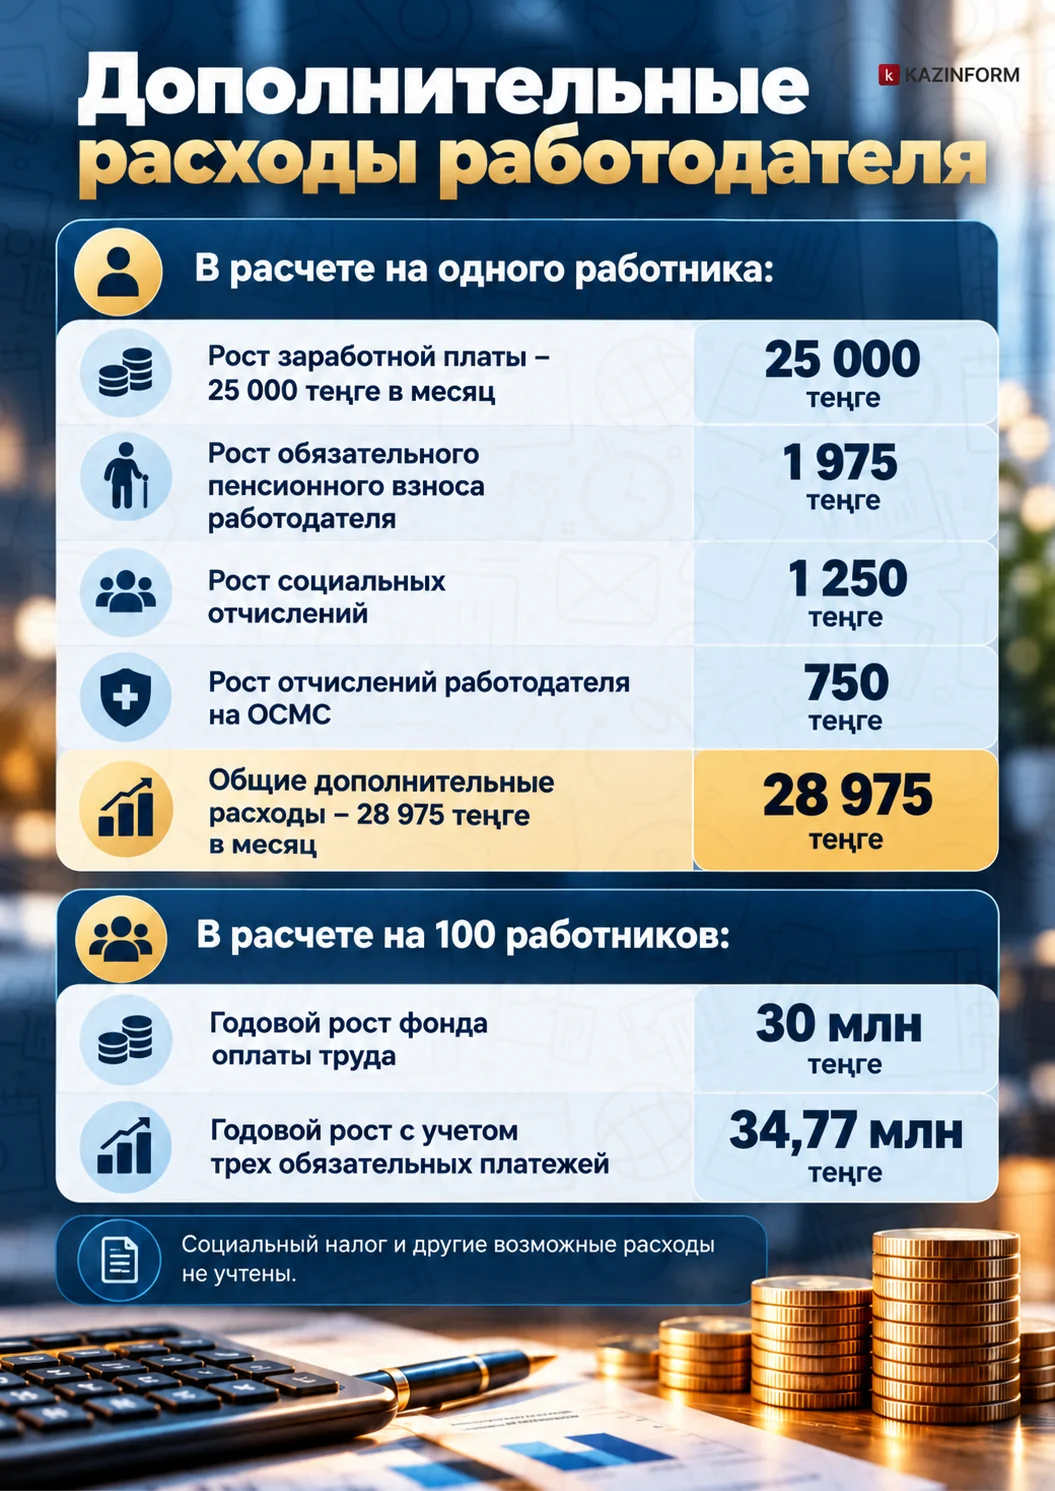
Рост минимальной заработной платы повлияет и на обязательные платежи работодателей. Согласно статье 251 Социального кодекса, ставка обязательного пенсионного взноса работодателя вырастет с 3,5% в 2026 году до 4,5% в 2027 году. Этот взнос выплачивается за счет собственных средств работодателя.
За работника, получающего минимальную заработную плату, пенсионный взнос работодателя вырастет с 2 975 теңге в 2026 году до 4 950 теңге в 2027 году. Разница составляет 1 975 теңге. Часть этой суммы связана с ростом минимальной заработной платы, а оставшаяся часть — с ростом ставки взноса.
Социальные отчисления рассчитываются по ставке 5%. Социальные отчисления, рассчитываемые от минимальной заработной платы, увеличатся с 4 250 теңге до 5 500 теңге. Разница составляет 1 250 теңге.
При ставке отчислений работодателя на ОСМС в 3% сумма для заработной платы в 85 тысяч теңге составит 2 550 теңге, а для 110 тысяч теңге — 3 300 теңге. Разница составляет 750 теңге.
При сложении этих трех платежей и самого оклада ежемесячные расходы на одного работника увеличатся на 28 975 теңге. В этот расчет не включены социальный налог, страхование от несчастных случаев на производстве и другие возможные расходы. Также не учтен порядок освобождения от взносов в отношении отдельных категорий работников.
Если заработная плата 100 работников, получающих 85 тысяч теңге, вырастет до 110 тысяч теңге, только сам фонд оплаты труда увеличится на 2,5 млн теңге в месяц и на 30 млн теңге в год. С учетом указанных трех обязательных платежей расчетные дополнительные расходы достигнут 34,77 млн теңге в год.
Изменится и предельный размер социальных выплат
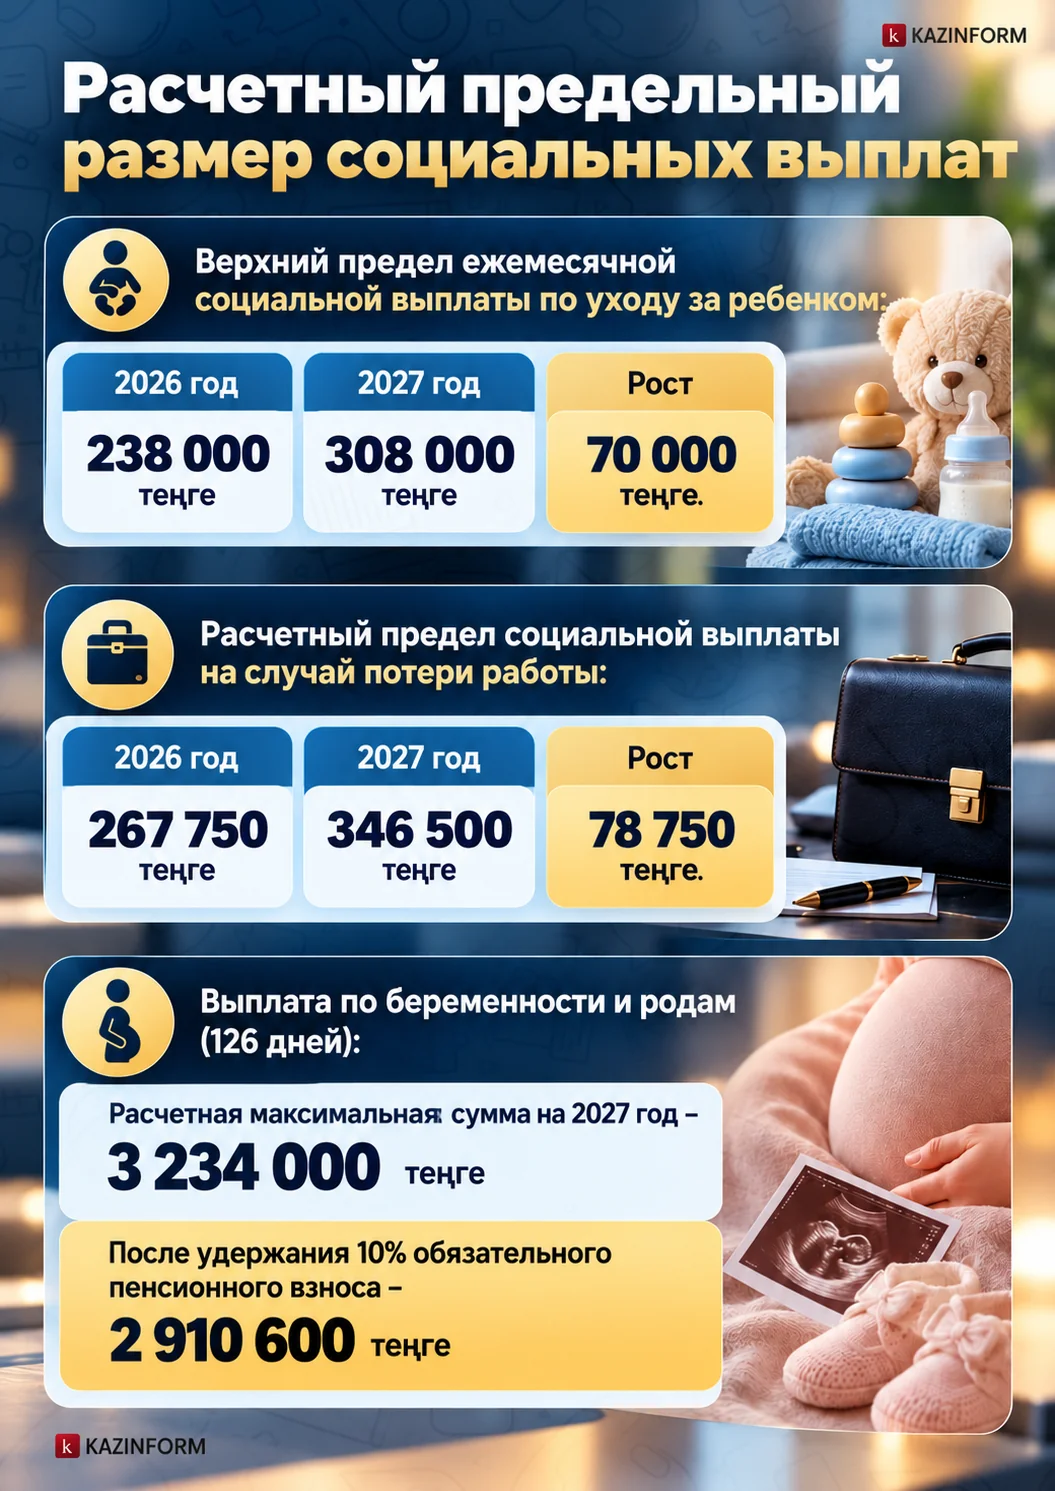
Рост минимальной заработной платы увеличит расчетный предел ряда выплат, выплачиваемых из Государственного фонда социального страхования. По Социальному кодексу максимальный размер социальной выплаты по уходу за ребенком не превышает 40% от семикратного размера минимальной заработной платы. Если в 2026 году семь минимальных заработных плат составляют 595 тысяч теңге, то в 2027 году эта сумма достигнет 770 тысяч теңге.
Соответственно, максимальный размер ежемесячной социальной выплаты по уходу за ребенком до достижения им возраста полутора лет может вырасти с 238 тысяч теңге до 308 тысяч теңге. Разница составляет 70 тысяч теңге. Это не означает, что всем получателям выплаты прибавится по 70 тысяч теңге: фактическая сумма зависит от прежнего дохода и социальных отчислений.
Максимальный предел социальной выплаты на случай потери работы, предусмотренный на 2027 год, составит 45% от семикратного размера минимальной заработной платы. При увеличении минимальной заработной платы до 110 тысяч теңге этот предел достигнет 346 500 теңге в месяц. При удержании из него 10% ОПВ останется 311 850 теңге.
В расчете единовременной социальной выплаты по беременности и родам также есть ограничение, зависящее от минимальной заработной платы. При применении коэффициента 4,2 для стандартного 126-дневного отпуска максимальная расчетная сумма на 2027 год достигнет 3 234 000 теңге. За вычетом обязательного пенсионного взноса она составит 2 910 600 теңге.
Эти суммы характеризуют верхние пределы социальных выплат. Фактически назначаемая выплата зависит от дохода работника, периода участия в системе социального страхования и условий соответствующей выплаты.
Это повлияет и на тех, кто получает высокую заработную плату
Рост минимальной заработной платы изменит верхний предел дохода, с которого рассчитываются обязательные пенсионные взносы.
По действующему порядку ежемесячный доход, учитываемый для расчета обязательного пенсионного взноса, ограничен 50-кратным размером минимальной заработной платы. Если в 2026 году это 4,25 млн теңге, то в 2027 году показатель достигнет 5,5 млн теңге.
В результате максимальная ежемесячная сумма обязательного пенсионного взноса вырастет с 425 тысяч до 550 тысяч теңге. Разница составляет 125 тысяч теңге. Это касается работников, чей доход превышает прежний предел, но не означает, что их заработная плата вырастет автоматически.
Таким образом, повышение минимальной заработной платы до 110 тысяч теңге окажет влияние по трем направлениям: на оплату труда низкооплачиваемых работников, обязательные расходы работодателей и расчетные пределы выплат в системе социального страхования.
А для определения общего финансового масштаба изменений необходимо знать точное количество работников, получающих заработную плату ниже 110 тысяч теңге, а также их распределение по бюджетному и частному секторам. Имеющейся статистики недостаточно для проведения такого полного расчета.
По данным Бюро национальной статистики, во II квартале среднемесячная заработная плата составила 486 388 теңге, а медианная заработная плата — 348 415 теңге. При этом в апрельском исследовании модальная заработная плата (самый часто встречающийся размер оклада) была указана на уровне 187 006 теңге. Средняя заработная плата выше медианного показателя на 137 973 теңге. А модальная заработная плата превышает новый уровень минимальной заработной платы 2027 года на 77 тысяч теңге.